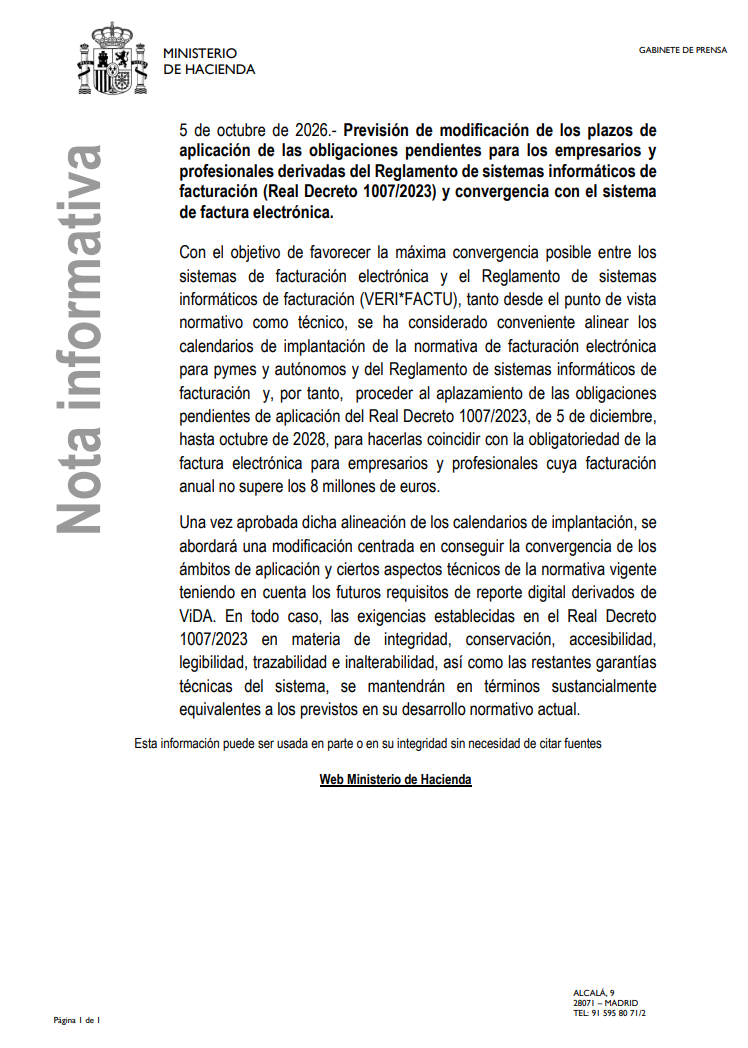
Actualización (5 de octubre de 2026): el Ministerio de Hacienda ha anunciado, mediante nota informativa, su previsión de aplazar las obligaciones pendientes del Reglamento de sistemas informáticos de facturación (Real Decreto 1007/2023) hasta octubre de 2028, para alinear su calendario con la entrada en vigor de la factura electrónica obligatoria entre empresas. Si se confirma esta previsión, los plazos del 1 de enero y el 1 de julio de 2027 que se explican más abajo quedarían sin efecto. Puede consultar la nota oficial completa al final de este artículo.
Si su empresa o su actividad como autónomo emite facturas, es muy probable que en los próximos meses tenga que cambiar la forma en que su programa de facturación trabaja por dentro. Se trata de VERI*FACTU, el nuevo sistema que Hacienda está implantando para garantizar que todas las facturas emitidas quedan registradas de forma íntegra, trazable e inalterable. No es una simple recomendación técnica: es una obligación legal con plazos concretos, y conviene empezar a prepararse con tiempo.
Qué es exactamente VERI*FACTU
VERI*FACTU no es un programa nuevo que su empresa deba comprar, sino un conjunto de requisitos que ya deben cumplir los sistemas informáticos de facturación (el software que usan los negocios para hacer sus facturas). En la práctica, esto significa que el programa de facturación debe registrar cada factura de forma que no pueda alterarse ni borrarse sin dejar rastro, y debe encadenar cada nuevo registro con el anterior para que cualquier manipulación sea detectable.
Dentro de esta exigencia general, existen dos caminos posibles:
- Sistemas VERI*FACTU propiamente dichos, que envían cada factura a la Agencia Tributaria de forma automática e inmediata en el momento de su emisión. A cambio, se benefician de una presunción de cumplimiento normativo y de la exención de firma electrónica.
- Otros sistemas «no VERI*FACTU» pero conformes, que cumplen los mismos requisitos técnicos de integridad y trazabilidad, pero sin enviar la información a Hacienda de forma automática.
En cualquiera de los dos casos, el sistema debe generar un código QR verificable en cada factura, que permitirá a cualquier receptor comprobar su autenticidad directamente en la sede electrónica de la Agencia Tributaria.
A quién afecta
A todas las empresas y autónomos que emitan facturas y que no estén ya bajo el Sistema de Suministro Inmediato de Información (SII), que es el régimen que ya usan las grandes empresas y que queda al margen de esta nueva obligación por tener su propio sistema de control. Es decir, la inmensa mayoría de pymes, autónomos y profesionales sí quedan dentro del ámbito de VERI*FACTU.
Plazos previstos
Según el texto del Real Decreto 1007/2023 publicado en el BOE, los plazos generales son:
- 1 de enero de 2027 para las empresas sujetas al Impuesto de Sociedades.
- 1 de julio de 2027 para el resto de obligados tributarios: autónomos, profesionales y demás contribuyentes de IRPF.
Salvo que se produzca una prórroga de última hora —como ya ocurrió en el pasado con esta misma norma—, estos son los plazos vigentes.
Qué debe hacer su negocio desde ahora
Aunque los plazos parezcan lejanos, conviene no dejarlo para el último momento, por varios motivos:
- Muchos proveedores de software de facturación necesitan tiempo para adaptar sus programas y para que sus clientes migren sin errores.
- Un cambio de sistema de facturación suele implicar revisar también los procesos internos: cómo se emiten las facturas, quién las emite y con qué herramienta.
- Anticiparse permite hacer la transición con calma, en lugar de bajo presión cerca de la fecha límite.
Lo más recomendable es que consulte con su proveedor de software de facturación si ya tiene prevista la adaptación, y que revise con su asesor si su actividad concreta tiene alguna particularidad.
Consecuencias de no cumplir
La normativa contempla infracciones específicas, tanto para quienes fabriquen o comercialicen programas de facturación que no cumplan los requisitos, como para quienes los utilicen a sabiendas de su incumplimiento (artículo 201 bis de la Ley General Tributaria).
Nuestra recomendación
En Asesores JR seguimos de cerca la evolución de esta normativa para que nuestros clientes no se vean sorprendidos por los plazos. Si quiere saber si su sistema de facturación actual está preparado, o simplemente prefiere que nos encarguemos de revisarlo con su proveedor, estamos a su disposición.
¿Quiere que revisemos la situación de su empresa ante VERI*FACTU? Contacte con nosotros y le ayudamos a planificar la transición con tiempo, sin sorpresas de última hora.
Nota informativa oficial del Ministerio de Hacienda
A continuación puede consultar el texto completo de la nota informativa publicada por el Ministerio de Hacienda el 5 de octubre de 2026, en la que se anuncia esta previsión de aplazamiento hasta octubre de 2028.