Categoría: Fiscal

  • Modelo 232: qué empresas deben declarar sus operaciones vinculadas antes del 30 de noviembre

    Noviembre es, para muchas sociedades, el mes del modelo 232. Se trata de una declaración informativa que exige Hacienda a las empresas que han mantenido operaciones con personas o entidades con las que guardan algún tipo de vinculación —un socio, un administrador, otra empresa del mismo grupo— y que, por su importe, deben quedar documentadas ante la Agencia Tributaria. Es una obligación menos conocida que la de los modelos trimestrales, pero conviene repasar quién debe presentarla y con qué plazo.

    ¿Qué es el modelo 232 y por qué existe?

    El modelo 232 es una declaración informativa sobre operaciones vinculadas y operaciones y situaciones relacionadas con países o territorios considerados paraísos fiscales, dentro del Impuesto sobre Sociedades. Su objetivo es que Hacienda pueda comprobar que las operaciones entre partes vinculadas se han valorado a precio de mercado, evitando que se utilicen para trasladar beneficios de una entidad a otra de forma artificial.

    Esta declaración es independiente de la propia declaración del Impuesto sobre Sociedades (modelo 200): aunque ya se haya informado de algunas operaciones vinculadas en las cuentas anuales o en la memoria, el modelo 232 puede seguir siendo obligatorio si se superan los umbrales que explicamos a continuación.

    ¿Quién se considera «vinculado»?

    La ley considera que existe vinculación, entre otros casos, en estas situaciones:

    • Una sociedad y sus socios o partícipes, cuando la participación sea igual o superior al 25%.
    • Una sociedad y sus administradores o consejeros, salvo en lo que se refiera a su retribución por el ejercicio de esas funciones.
    • Dos sociedades que pertenezcan al mismo grupo mercantil.
    • Los socios y sus cónyuges o familiares hasta el tercer grado.

    Si su empresa ha facturado, comprado, prestado servicios o realizado cualquier otra operación con alguna de estas personas o entidades, es el primer paso para saber si debe presentar el modelo.

    Umbrales que obligan a presentar el modelo

    No toda operación vinculada obliga a declarar. Hay que presentar el modelo 232 cuando se da alguna de estas circunstancias:

    • Las operaciones realizadas con la misma persona o entidad vinculada superan, en conjunto, los 250.000 euros de valor de mercado.
    • Existen operaciones «específicas» (determinados tipos de operaciones a las que la normativa presta especial atención) cuyo importe conjunto supera los 100.000 euros.
    • Se realizan operaciones de la misma naturaleza y con el mismo método de valoración cuyo importe conjunto supera el 50% de la cifra de negocios de la entidad, con independencia de su importe.

    Las empresas de reducida dimensión pueden cubrir parte de esta obligación a través del Formulario de Operaciones Vinculadas (FOV) dentro del propio Impuesto sobre Sociedades, pero si se superan los umbrales anteriores, el modelo 232 pasa a ser obligatorio igualmente.

    Plazo de presentación

    Para las entidades cuyo ejercicio fiscal coincide con el año natural —la inmensa mayoría de pymes y autónomos con sociedad—, el modelo 232 correspondiente al ejercicio 2025 se presenta del 1 al 30 de noviembre de 2026, exclusivamente por vía telemática a través de la Sede Electrónica de la Agencia Tributaria.

    Conviene no dejarlo para el último día: reunir la documentación que acredita la valoración a mercado de cada operación (contratos, facturas, informes de valoración si existen) lleva tiempo, y es precisamente esa documentación la que Hacienda puede pedir en caso de comprobación.

    Qué puede ocurrir si no se presenta o se presenta fuera de plazo

    No presentar el modelo 232 estando obligado a ello, o presentarlo con errores o fuera de plazo, puede acarrear sanciones económicas por parte de la Agencia Tributaria, además de aumentar notablemente el riesgo de que se abra una comprobación sobre las operaciones vinculadas de la empresa. Al tratarse de una obligación menos conocida que la de otros modelos, es habitual que una empresa no se dé cuenta de que está afectada hasta que ya es demasiado tarde para corregirlo sin consecuencias.

    ¿Necesita ayuda con el modelo 232?

    Determinar si su empresa está obligada a presentar el modelo 232 no siempre es sencillo: requiere revisar con detalle la relación entre las partes y el importe acumulado de cada tipo de operación a lo largo del ejercicio. En Asesores JR llevamos la contabilidad y la fiscalidad de empresas y autónomos en Alicante, y podemos revisar su caso antes de que termine el plazo de noviembre para evitar sanciones y sorpresas de última hora. Solicite información y nos ponemos en contacto con usted a la mayor brevedad.
  • Pago fraccionado del Impuesto sobre Sociedades: qué empresas deben presentar el modelo 202 antes del 20 de octubre

    Si su empresa tributa por el Impuesto sobre Sociedades, octubre trae una obligación que conviene no pasar por alto: el modelo 202, el pago fraccionado del impuesto correspondiente al ejercicio en curso. El plazo de presentación está abierto hasta el 20 de octubre, y a diferencia de los modelos trimestrales que presentan autónomos y pequeños negocios (IVA, retenciones), este pago afecta específicamente a sociedades y, en determinados casos, a establecimientos permanentes de empresas no residentes.

    Conviene distinguirlo bien del calendario fiscal de autónomos del que ya hablamos en un artículo anterior: aquí el sujeto obligado es la propia sociedad, no el empresario individual.

    ¿Qué es el modelo 202 y para qué sirve?

    El Impuesto sobre Sociedades se liquida con carácter anual, pero Hacienda no espera a que termine el ejercicio para recaudarlo: exige tres pagos a cuenta durante el año (abril, octubre y diciembre), que luego se descuentan de la cuota final en la declaración anual del impuesto. El modelo 202 es precisamente el formulario con el que se declaran e ingresan esos pagos a cuenta, y la presentación de octubre corresponde al segundo de los tres.

    ¿Quién está obligado a presentarlo?

    Con carácter general, están obligadas a presentar el modelo 202 las sociedades y demás contribuyentes del Impuesto sobre Sociedades cuyo resultado del cálculo sea positivo. Pero hay un matiz importante: si el importe neto de la cifra de negocios de la empresa superó los 6 millones de euros en los doce meses anteriores al inicio del período impositivo, la presentación es obligatoria aunque el resultado del cálculo sea cero, por simple cifra de negocio.

    Las empresas de menor tamaño cuyo pago fraccionado calculado sea cero, por el contrario, generalmente quedan dispensadas de presentar el modelo en ese periodo.

    ¿Cómo se calcula el importe a pagar?

    Existen dos modalidades previstas en la Ley del Impuesto sobre Sociedades, y la que aplique a cada empresa no es una elección libre en todos los casos:

    • Modalidad basada en la cuota del ejercicio anterior (la que se usa por defecto si no se ha optado expresamente por la otra): toma como referencia la cuota íntegra resultante de la última declaración del impuesto ya presentada, y aplica sobre ella un 18%.
    • Modalidad basada en la base imponible del propio ejercicio en curso: calcula el pago sobre los resultados reales acumulados del año, lo que suele ajustarse mejor a la marcha real del negocio, especialmente si la actividad ha caído o crecido de forma notable respecto al año anterior. Esta modalidad es obligatoria para las empresas que superaron los 6 millones de euros de cifra de negocio, y opcional para el resto, aunque para ejercerla hay que haberlo comunicado a Hacienda en plazo (habitualmente durante el mes de febrero del ejercicio en curso).

    ¿Y si mi empresa es de nueva creación?

    Si la sociedad no tiene todavía una declaración del Impuesto sobre Sociedades previa presentada, no dispone de referencia para la primera modalidad, por lo que en la práctica el cálculo se apoya en los resultados del propio ejercicio en curso. Es un caso frecuente que conviene revisar de forma individualizada.

    ¿Qué pasa si no se presenta en plazo?

    Presentar el modelo 202 fuera de plazo, cuando existe obligación de hacerlo, puede generar recargos e intereses de demora, incluso cuando el resultado a ingresar sea cero pero la presentación fuera obligatoria por cifra de negocio. Por eso conviene confirmar con antelación si la obligación aplica a su empresa este trimestre.

    ¿Necesita ayuda con el modelo 202 o con el Impuesto sobre Sociedades?

    En Asesores JR llevamos la contabilidad y la fiscalidad de empresas de todos los tamaños, y nos encargamos de calcular y presentar los pagos fraccionados en plazo, eligiendo en cada caso la modalidad que mejor se ajusta a la situación real de su negocio. Si tiene dudas sobre si su empresa está obligada a presentar el modelo 202 este mes, o quiere que revisemos su situación fiscal de cara al cierre del ejercicio, solicite información y le ayudamos sin compromiso.

  • VERI*FACTU: la cuenta atrás para la nueva factura electrónica obligatoria

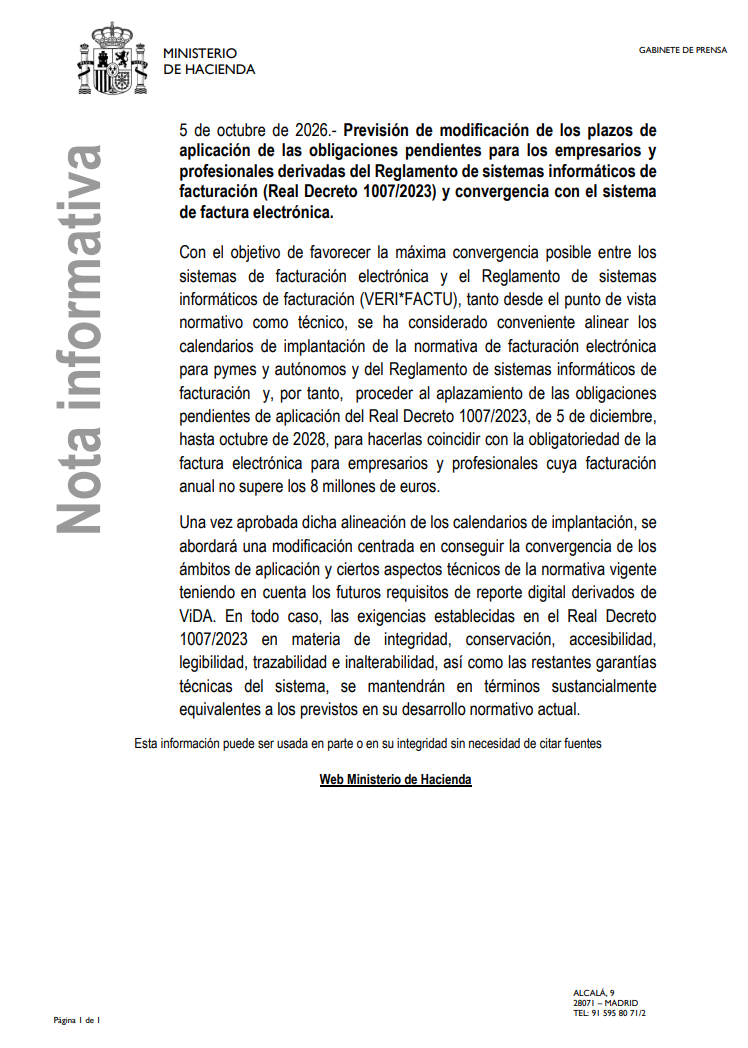
    Actualización (5 de octubre de 2026): el Ministerio de Hacienda ha anunciado, mediante nota informativa, su previsión de aplazar las obligaciones pendientes del Reglamento de sistemas informáticos de facturación (Real Decreto 1007/2023) hasta octubre de 2028, para alinear su calendario con la entrada en vigor de la factura electrónica obligatoria entre empresas. Si se confirma esta previsión, los plazos del 1 de enero y el 1 de julio de 2027 que se explican más abajo quedarían sin efecto. Puede consultar la nota oficial completa al final de este artículo.

    Si su empresa o su actividad como autónomo emite facturas, es muy probable que en los próximos meses tenga que cambiar la forma en que su programa de facturación trabaja por dentro. Se trata de VERI*FACTU, el nuevo sistema que Hacienda está implantando para garantizar que todas las facturas emitidas quedan registradas de forma íntegra, trazable e inalterable. No es una simple recomendación técnica: es una obligación legal con plazos concretos, y conviene empezar a prepararse con tiempo.

    Qué es exactamente VERI*FACTU

    VERI*FACTU no es un programa nuevo que su empresa deba comprar, sino un conjunto de requisitos que ya deben cumplir los sistemas informáticos de facturación (el software que usan los negocios para hacer sus facturas). En la práctica, esto significa que el programa de facturación debe registrar cada factura de forma que no pueda alterarse ni borrarse sin dejar rastro, y debe encadenar cada nuevo registro con el anterior para que cualquier manipulación sea detectable.

    Dentro de esta exigencia general, existen dos caminos posibles:

    • Sistemas VERI*FACTU propiamente dichos, que envían cada factura a la Agencia Tributaria de forma automática e inmediata en el momento de su emisión. A cambio, se benefician de una presunción de cumplimiento normativo y de la exención de firma electrónica.
    • Otros sistemas «no VERI*FACTU» pero conformes, que cumplen los mismos requisitos técnicos de integridad y trazabilidad, pero sin enviar la información a Hacienda de forma automática.

    En cualquiera de los dos casos, el sistema debe generar un código QR verificable en cada factura, que permitirá a cualquier receptor comprobar su autenticidad directamente en la sede electrónica de la Agencia Tributaria.

    A quién afecta

    A todas las empresas y autónomos que emitan facturas y que no estén ya bajo el Sistema de Suministro Inmediato de Información (SII), que es el régimen que ya usan las grandes empresas y que queda al margen de esta nueva obligación por tener su propio sistema de control. Es decir, la inmensa mayoría de pymes, autónomos y profesionales sí quedan dentro del ámbito de VERI*FACTU.

    Plazos previstos

    Según el texto del Real Decreto 1007/2023 publicado en el BOE, los plazos generales son:

    • 1 de enero de 2027 para las empresas sujetas al Impuesto de Sociedades.
    • 1 de julio de 2027 para el resto de obligados tributarios: autónomos, profesionales y demás contribuyentes de IRPF.

    Salvo que se produzca una prórroga de última hora —como ya ocurrió en el pasado con esta misma norma—, estos son los plazos vigentes.

    Qué debe hacer su negocio desde ahora

    Aunque los plazos parezcan lejanos, conviene no dejarlo para el último momento, por varios motivos:

    • Muchos proveedores de software de facturación necesitan tiempo para adaptar sus programas y para que sus clientes migren sin errores.
    • Un cambio de sistema de facturación suele implicar revisar también los procesos internos: cómo se emiten las facturas, quién las emite y con qué herramienta.
    • Anticiparse permite hacer la transición con calma, en lugar de bajo presión cerca de la fecha límite.

    Lo más recomendable es que consulte con su proveedor de software de facturación si ya tiene prevista la adaptación, y que revise con su asesor si su actividad concreta tiene alguna particularidad.

    Consecuencias de no cumplir

    La normativa contempla infracciones específicas, tanto para quienes fabriquen o comercialicen programas de facturación que no cumplan los requisitos, como para quienes los utilicen a sabiendas de su incumplimiento (artículo 201 bis de la Ley General Tributaria).

    Nuestra recomendación

    En Asesores JR seguimos de cerca la evolución de esta normativa para que nuestros clientes no se vean sorprendidos por los plazos. Si quiere saber si su sistema de facturación actual está preparado, o simplemente prefiere que nos encarguemos de revisarlo con su proveedor, estamos a su disposición.

    ¿Quiere que revisemos la situación de su empresa ante VERI*FACTU? Contacte con nosotros y le ayudamos a planificar la transición con tiempo, sin sorpresas de última hora.

    Nota informativa oficial del Ministerio de Hacienda

    A continuación puede consultar el texto completo de la nota informativa publicada por el Ministerio de Hacienda el 5 de octubre de 2026, en la que se anuncia esta previsión de aplazamiento hasta octubre de 2028.

    Nota informativa del Ministerio de Hacienda, 5 de octubre de 2026, sobre el aplazamiento de VERI*FACTU hasta octubre de 2028
    Nota informativa del Ministerio de Hacienda, 5 de octubre de 2026.
  • Calendario fiscal de octubre: qué presentar antes del día 20

    Con la llegada de octubre se abre uno de los plazos fiscales más importantes del año para autónomos y empresas: la presentación de los modelos correspondientes al tercer trimestre (julio, agosto y septiembre). Repasamos qué hay que presentar y hasta cuándo, para evitar sorpresas de última hora.

    Modelos que vencen en octubre

    • Modelo 303 (IVA): declaración trimestral del Impuesto sobre el Valor Añadido, obligatoria para autónomos y empresas que realizan actividades sujetas a IVA.
    • Modelo 130 (IRPF): pago fraccionado a cuenta del IRPF para autónomos en estimación directa.
    • Modelo 111 (retenciones): retenciones e ingresos a cuenta practicados sobre nóminas, profesionales o determinados alquileres.

    Como norma general, el plazo de presentación de estos modelos trimestrales concluye el día 20 del mes siguiente al cierre del trimestre; si esa fecha cae en fin de semana o festivo, el plazo se traslada al siguiente día hábil. Conviene confirmar siempre la fecha exacta de cada campaña, ya que la Agencia Tributaria puede introducir pequeños ajustes de un año a otro.

    Qué pasa si se presenta fuera de plazo

    Presentar estos modelos una vez vencido el plazo puede conllevar recargos, que suelen ser más moderados cuanto antes se regularice la situación por iniciativa propia, y más elevados si es la propia Administración la que detecta primero la falta de presentación. Por eso conviene tener los plazos bien organizados y, sobre todo, contar con la documentación (facturas, nóminas, gastos) al día durante todo el trimestre, no solo en los últimos días.

    En Asesores JR llevamos la contabilidad y la presentación de impuestos de nuestros clientes con la antelación necesaria para que estos plazos nunca supongan un problema. Si tiene dudas sobre qué modelos le corresponden a su actividad, estaremos encantados de revisarlo con usted.